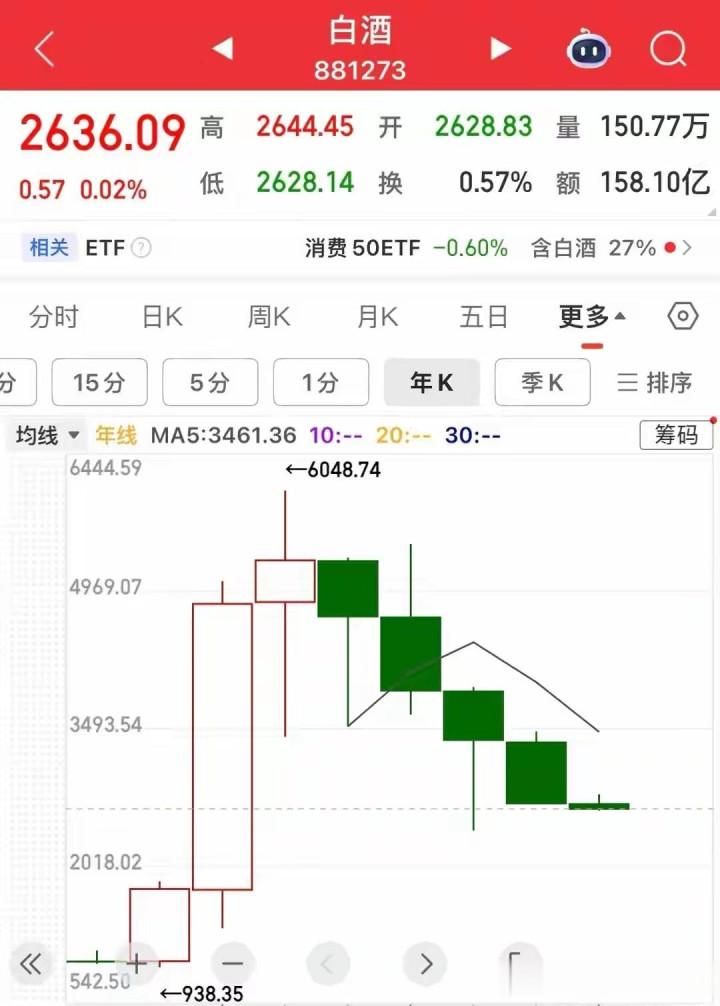
白酒股还要熊多久?这是当下众多持有白酒股的投资者最迫切想知道的答案。作为A股市场曾经的核心资产点金股,白酒板块已经连续五年走出下跌行情,在2026年A股多数板块、个股轮番上涨的背景下,白酒却逆势走弱,龙头股接连下探,中小酒企跌幅触目惊心,抄底资金频频被套,整个板块仿佛被市场资金遗忘,这样的下跌趋势究竟何时才能迎来拐点?
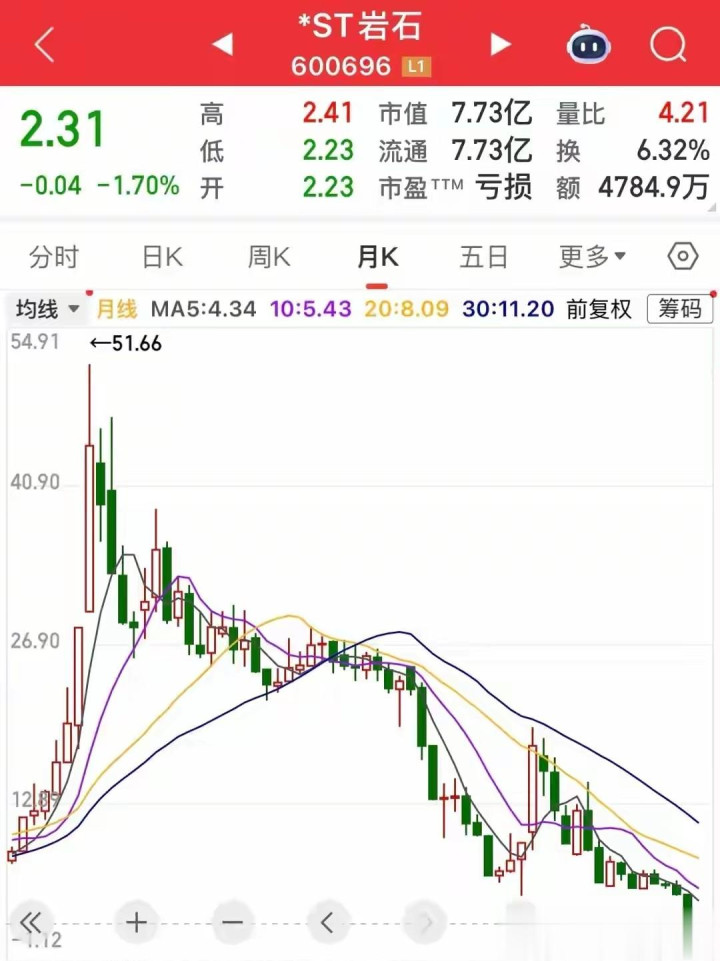
白酒板块的下跌态势,已经到了超预期的程度。2026年以来A股市场90%以上个股、95%以上板块和概念均实现上涨,唯有白酒板块独树一帜,板块内20只股票无一只上涨,跌幅最小的达18%,跌幅最大的*ST岩石年内跌幅达88.25%,相较于白酒行情高峰时的51.66元,股价已跌至2.31元,累计跌幅96%,该公司还因2025年净利润、扣非净利润预告为负且营收不足3亿,发布了终止上市的风险提示公告,走出连续7个一字跌停的走势。
龙头股的表现同样让投资者心寒。贵州茅台迎来9连阴,2026年1月股价跌至1337元,较四年前期望值跌去超一半,要知道四年前市场根本没人相信茅台股价会跌破1500元。作为曾经持股机构数量最多的A股公司,茅台高峰时期有2143家机构持仓,截至最新数据,机构数量仅剩1683家,减少了460家,而股东人数却从2023年股价1800元左右时的15万,增至20.85万,同比上一季度增长8.1%,一批又一批抄底资金进场,最终都被困在下跌途中。
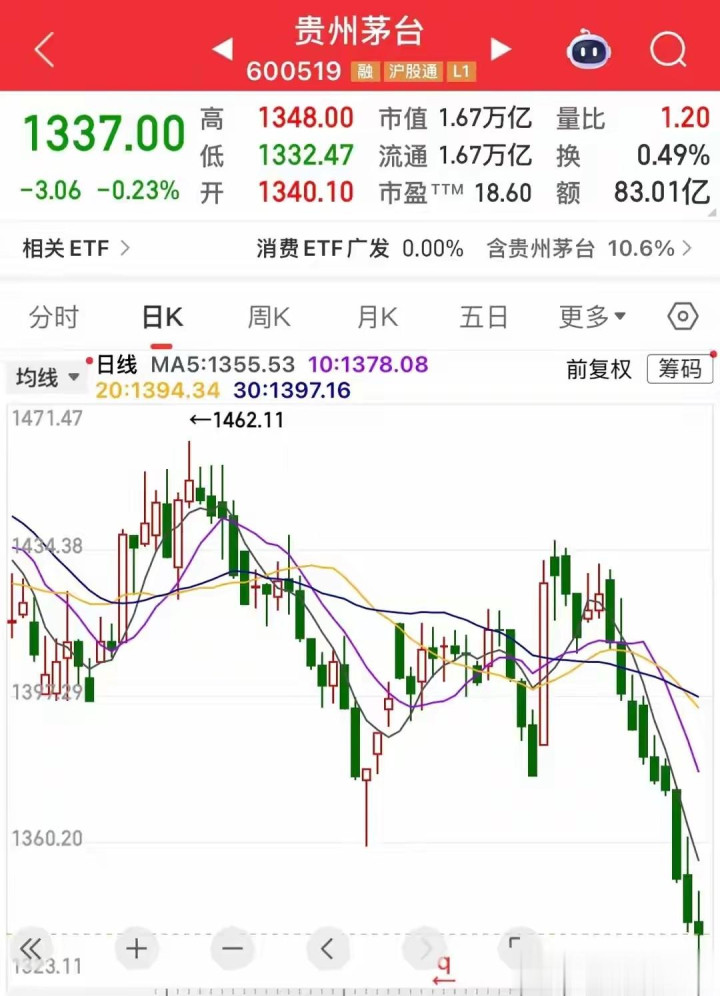
值得注意的是,茅台业绩始终保持正增长,净利润从曾经的150多亿增至如今的800多亿,股价却累计下跌45%,目前市盈率18.60倍、市净率6.5倍,已跌至历史低位,即便如此,股价仍未出现企稳迹象,此前市场预估的多个支撑位均被跌破。
五粮液则成了套牢价值投资者最多的白酒股点金股,2026年1月23日股价报102.99元,相较于334.8元的高点累计下跌75%,不少投资者持仓亏损幅度同步达到75%,距离跌破100元仅一步之遥。曾经有机构给出茅台3200元、五粮液550元的目标价,话音未落白酒板块便开启了漫长的下跌之旅。在下跌过程中,不少投资者坚信五粮液不会跌破150元而反复补仓,最终却在持续下跌中深套。
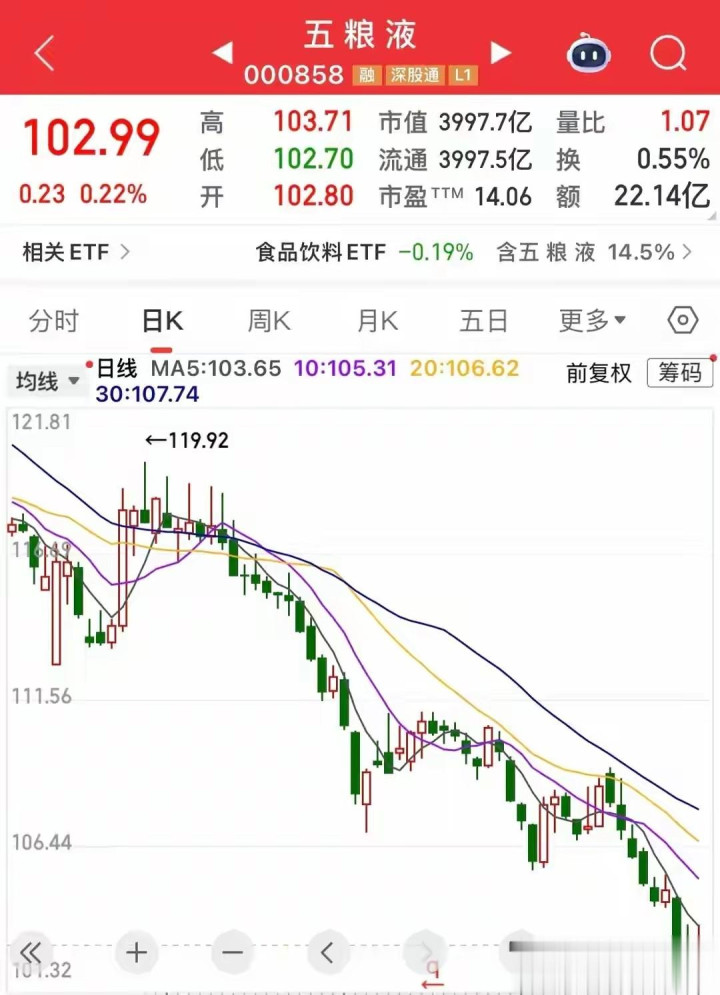
五粮液的机构持仓数量也从高峰时的1510家降至1135家,三年多时间375家机构离场,而股东人数却增至60万,是茅台股东数的三倍,部分投资者本想博短线反弹,最终却陷入长期持有深套的境地。除了茅五,舍得酒业、迎驾贡酒、泸州老窖、山西汾酒等一众白酒股均跌幅不小,整个白酒板块的下跌趋势仍在延续。
白酒板块为何能成为A股下跌时间最长、跌幅最大的板块?核心原因在于行业基本面承压与市场资金流向的双重背离。从行业基本面来看,2025年成为白酒行业近十年来最严峻的调整年,营收、利润与回款三大核心指标同步承压,前三季度白酒板块实现收入3202亿元,同比下降5.83%;净利润1257亿元,同比下降6.94%,2025年第三季度营收、归母净利润、现金回款更是同比分别下滑18.4%、22.2%、26.7%,单季度收入降幅创下2012年以来最大值。
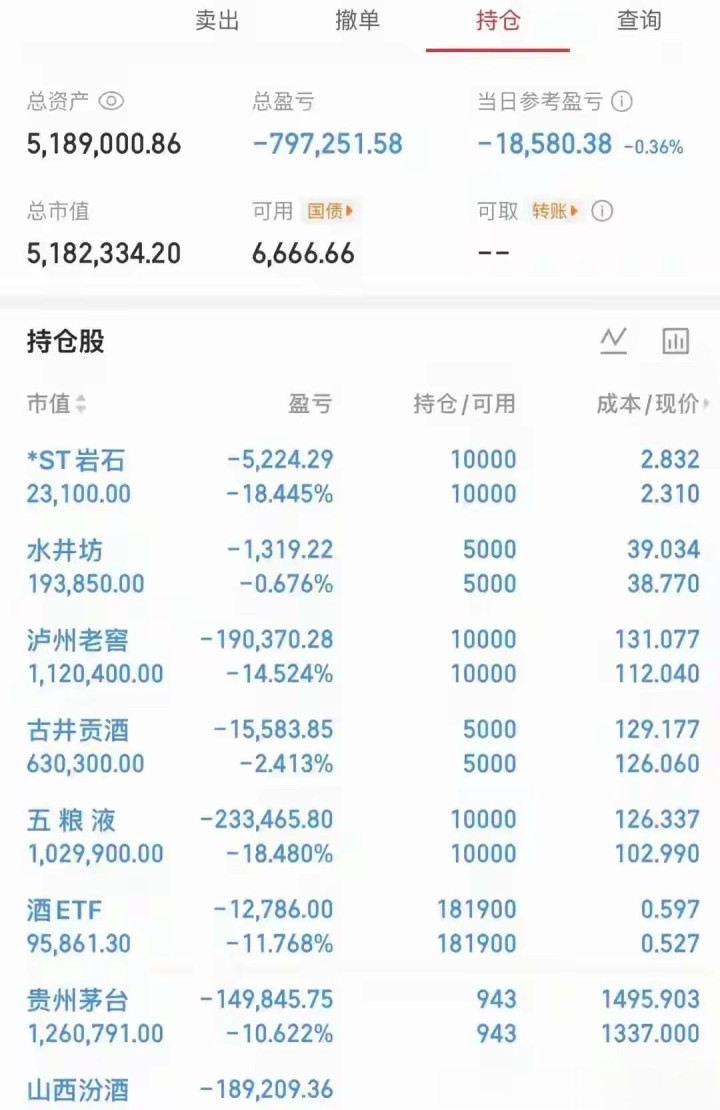
同时白酒消费场景萎缩、有效需求不足,呈现“消费理性+价格理性”的双理性特征,高端及次高端渠道价格压力显著,批价倒挂情况突出,而酒企此前通过累积社会库存维持报表增长的模式,最终因渠道资金链压力传导至业绩端,2025年白酒产量354.9万千升,同比减少12.1%,为2019年进入负增长以来跌幅最大的一年。
从市场资金流向来看,A股资金正从传统消费向科技赛道持续迁移,2025年公募主动权益基金前十大重仓股中,仅贵州茅台一只传统消费股,其余九席均被AI、科技、新能源个股占据。
2025年四季度,白酒板块持股市值占基金股票投资市值比为2.26%,环比减少0.23个百分点,张坤、刘彦春等知名基金经理均对茅五汾等白酒龙头进行减持,部分基金经理直言白酒目前处于磨底阶段,批价和报表的底部尚未出现。而A股市场不断涌现新的科技概念,资金在科技赛道反复活跃,白酒板块作为传统赛道,自然被资金边缘化,即便指数持续上涨,白酒板块也难以获得资金关注,形成了“指数涨、白酒跌”的独立行情。
此外,白酒行业的渠道和竞争格局也在发生深刻变化。2025年上半年上市酒企经销商数量较2024年底减少1701家,为2020年以来首次净减少,经销商盈利状况恶化,头部酒类流通企业甚至出现近十年首亏。同时行业出清速度加快,2025年上半年国内规上白酒企业数量较2024年底减少102家,亏损比例高达36.1%,创下历史新高,中小酒企加速退出,行业集中度虽持续提升,但短期也带来了板块的情绪承压。
白酒板块的磨底阶段还要持续多久?短期来看,白酒板块仍将处于震荡磨底的过程,至少半年时间难有趋势性反弹行情。从行业发展来看,目前白酒行业的动销底虽已出现,但批价底和报表底尚未确认,2026年春节动销虽为传统旺季,但目前终端打款积极性一般,动销高峰预计2月到来,短期仍需观察终端消费的复苏情况。从资金面来看,公募基金对白酒板块仍处于低配状态,虽有部分机构认为板块估值低位、筹码干净,会逐步从低配回归标配,但这个过程并非一蹴而就,资金的回流需要业绩企稳和市场情绪的双重支撑。
中长期来看,白酒板块的配置价值已逐步显现,2026年或将成为行业验证复苏逻辑的关键一年。目前白酒龙头股估值普遍在15-20倍左右,处于历史低位,行业自身的属性并未发生根本变化,名酒市占率提升的长期逻辑依然成立,消费升级只是短期受到影响,中长期趋势并未改变。同时头部酒企已开始主动调整,茅台通过控量政策稳定飞天批价,2025年末散瓶批价已从跌破1499元官方指导价回升至1570元,泸州老窖提前控货挺价,五粮液加速出清库存,酒企的主动调整有望逐步缓解渠道压力。而飞天茅台批价的企稳、经销商体系的调整稳定,将成为2026年白酒板块复苏的两大核心观察指标,若这两大指标出现积极信号,白酒板块有望迎来困境反转的机会。
对于普通投资者而言,当下参与白酒板块需要把握两大核心原则。其一,短期坚决避免盲目抄底,白酒板块的底是走出来的而非预估出来的,在下跌趋势未出现明确企稳信号前,任何阶段性反弹都可能是下跌中继,尤其是中小酒企,部分企业存在业绩亏损、退市风险,需坚决规避。其二,中长期布局需聚焦龙头,在行业出清的背景下,名酒企业的品牌和渠道优势将进一步凸显,茅台、五粮液等龙头股业绩韧性更强,估值处于历史低位,具备长期配置价值,可等待批价企稳、业绩改善、资金回流等信号出现后,再考虑逐步布局。
白酒板块从曾经的核心资产到如今的市场“弃子”,五年的下跌让不少投资者损失惨重,但资本市场的规律始终是涨久必跌、跌久必涨,行业的调整期也是布局的酝酿期。当下白酒板块的磨底虽痛苦,但随着行业基本面的逐步修复、酒企的主动调整以及估值的回归,未来仍有望迎来复苏行情,只是这个过程需要耐心和等待。
以上仅为个人观点点金股,不构成投资建议,仅供参考。
信悦网配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯